И покрај тоа што домашните преработувачки компании покажуваат жилавост и стабилни приходи, опстанокот и порастот на пазарот бараат итна еволуција на нивните бизнис-стратегии. Потрошувачите денес се попаметни и поинформирани, но нивниот избор во маркетите сè уште е силно диктиран од буџетските ограничувања и цената на производите.
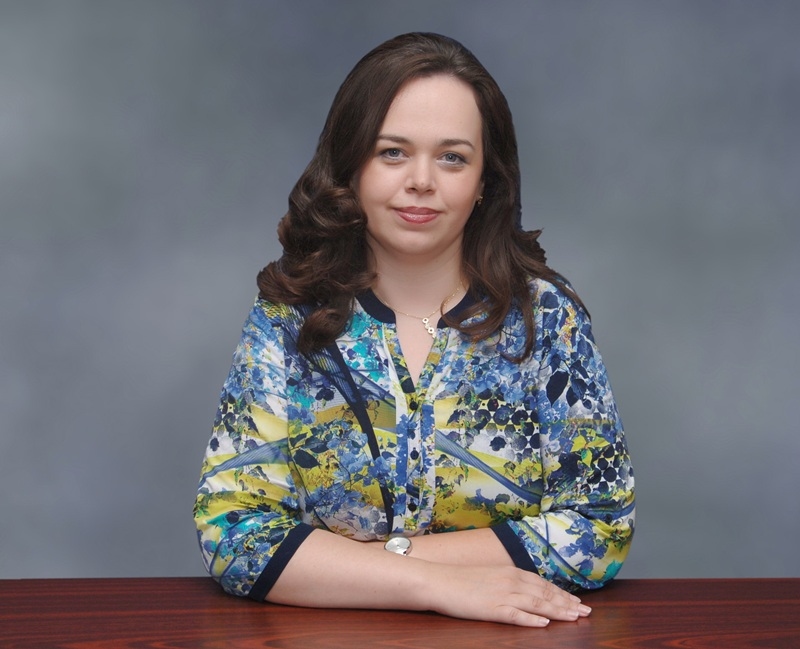
Во ова интервју, проф. д-р Даниела Бојаџиева детално ги анализира пазарните поларизации, објаснува зошто лојалноста кон брендовите станува сè покревка и каде точно лежи формулата за успех на домашните производители. Од стабилизација на врската со домашното земјоделство, па сè до раскажување автентична приказна за географското потекло и традиционалните рецепти — откриваме како македонските производи можат да го претворат својот потенцијал во реална конкурентска предност на домашниот пазар, во регионот и во Европската Унија
Разговараше: Алма Растодер, alma@instore.mk
Дали во последните години забележувате пораст на побарувачката за македонски прехранбени производи?
Трендовите во однесувањето на потрошувачите при изборот на производите што ги купуваат се под силно влијание на економските фактори, пред сè, на цената, ширината и длабочината на асортиманот во понудата на производите (односно од достапниот избор на производи), навиките, културата и традицијата на потрошувачите. Од друга страна, во последните неколку години, како резултат на кризите низ кои поминува светската економија, а во тие рамки и македонската економија, FMCG-секторот се соочува со значајни предизвици: нарушувања во синџирот на снабдување со ресурси за производство, дел се од институционална природа, а еден дел се предизвикани од климатските промени. „Зелениот притисок“ што произлегува од агендата за креирање нова конкурентна и зелена економија на ЕУ, и менувањето во системот за субвенционирање на земјоделското и сточарското производство прават директен упад во производството и понудата на одделни видови производи од животинско потекло на европскиот пазар, кој исто така негативно се одразува и врз работата на домашните компании од FMCG-секторот. Во вакви услови, последните неколку години приходите од продажба на домашните компании покажуваат стабилен тренд на однесување, со евидентиран благ пораст во приходите. Овој пораст во приходите од продажбата во еден дел се должи на инфлаторниот пораст на цените на потрошувачките производи, а во еден дел од зголемената понуда. Кризите што ги искусивме во изминатата половина декада, исто така, силно влијаеа врз однесувањето на потрошувачите, каде што во потрошувачката кошница доминираа производите храна, пијалаци и лекови. Тоа значително влијаеше врз порастот на продажбата на прехранбените производи, како од домашните производители така и од увезените производи.
Сепак, сметам дека во овие периоди на исклучителна економска неизвесност домашните компании треба мудро да ги редефинираат своите бизнис-стратегии, во насока на обезбедување стабилизација во ресурсната база (и во квантитет и во квалитет), повеќе да се потпираат на развој на домашна суровина, унапредување на технологијата на производство и подобрување на квалитетот на финалните производи, и развој на нови производи од домашно потекло. Нарушените трговски текови на глобалниот пазар (како од аспект на достапност на производите така и од аспект на нарушениот квалитет (сè повеќе сме сведоци на повлекување производи поради лош квалитет или пропусти во производството)), домашните производители треба да ги искористат за позначајно зголемување на понудата и продажбата на домашните производи на домашниот пазар.
Колку денешниот потрошувач свесно избира домашни наместо увозни брендови?
И покрај фактот што велиме дека денес потрошувачите се паметни и информирани, сепак, во изборот на брендот на производите што ги купуваат се водат од многу неекономски фактори на одлучувања (навиките во личната потрошувачка, влијанието на рекламите за одредени производи, влијанието на демонстрацискиот ефект – изборот се прави според производите што ги купуваат пријателите и соседите) и изборот е повеќе несвесен отколку свесен. Исто така, значајна детерминанта во изборот на производите претставува буџетското ограничување на потрошувачот, односно куповната моќ на потрошувачот и цените на производите и услугите што посакува да ги купи. Анализите покажуваат дека во FMCG-секторот цената има поголем пондер на влијание во одлучувањето за набавка на одреден производ во споредба со квалитетот како критериум за избор, и дали производот е домашен или увезен бренд. Она што треба да го потенцираме е и следново – дека во однос на перцепциите на потрошувачите за цените на производите од овој сектор, иако најголем дел од нив сметаат дека производите од домашните брендови се поевтини од тие на увозните, општата перцепција е дека цените на храната и на пијалаците се нефер и високи во однос на куповната моќ на потрошувачите.
Во однос на ова прашање, значајна улога има и рекламирањето на производите од домашните брендови и институционалните кампањи за поддршка на потрошувачката на производи произведени од домашни компании. Во меморијата на македонскиот потрошувач остана запаметена кампањата „Купувате производи со сонце“, кога пред повеќе од две децении Владата излезе со кампања и реклами за поддршка на домашното производство преку купување производи од домашни брендови. Тогашната продажба на производи од домашни брендови не ја следеше популарноста на оваа кампања (продажбата забележа мал пораст, далеку зад порастот на популарноста на рекламните слогани). Овој резултат се должеше и на фактот што во тоа време македонските компании не вложуваа соодветно во реклами и промоции на производите, а значаен беше и притисокот за подобар квалитет на производите, наметнат од страна на конкуренцијата и очекувањата на домашните потрошувачи. Она што остана како придобивка од оваа институционална поддршка беше зголемувањето на свесноста кај македонскиот потрошувач за значењето на купувањето на домашните производи за домашната економија.
Домашните компании треба мудро да ги редефинираат своите бизнис-стратегии, во насока на обезбедување стабилизација во ресурсната база (и во квантитет и во квалитет), повеќе да се потпираат на развој на домашна суровина, унапредување на технологијата на производство и подобрување на квалитетот на финалните производи.
Како се менува позицијата на домашните производители на македонскиот пазар? Кои се нивните најголеми предности?
FMCG е исклучително конкурентен и динамичен пазар. Домашните компании се изложени на континуиран и силен притисок од увозните брендови. Долгорочната присутност на некои од увозните брендови ги прави веќе „одомаќинети“ кај домашните потрошувачи, па често овие производи ги сметаат за домашни производи. Од друга страна, се менуваат и очекувањата кај потрошувачите од брендот. Тие стануваат многу високи, а лојалноста кон брендот на производи од FMCG-секторот останува кревка и мала. Во вакви околности, добро етаблираните домашни големи компании успеваат или да ја задржат пазарната позиција или благо да ја подобрат, додека помалите фирми повеќе го чувствуваат притисокот од увозните брендови и негативните ефекти од концентрацијата во малопродажбата. Но, сепак, и за едните и за другите значајна е улогата на приходите што се остваруваат од продажбата на нивните производи на домашниот пазар (во просек овие приходи учествуваат со 60% до 70% од вкупните приходи од продажбата, а кај некои компании овие приходи учествуваат и со над 90%). Овие податоци сугерираат дека водечките домашни брендови (на пример: Витаминка, Пекабеско, Бимилк, Прилепска пиварница,...) не се маргинализираат, туку во повеќе категории успеваат да ја задржат и да ја прошират својата база на потрошувачи.
Кога се анализира позицијата на домашните производители, треба да се земе предвид и следново: дали домашната компанија произведува само сопствени домашни производи или има лиценцирано производство или покрај сопственото производство врши и продажба на производи на увезени брендови. Домашните компании преку лиценцираното производство и продажбата на производи на увезени брендови ја зајакнуваат и позицијата на домашниот пазар преку користење на придобивките од меѓународната препознатливост на брендот.
Во однос на менувањето на позицијата на домашните производители на македонскиот пазар, трендот укажува на следново: поларизација на пазарот меѓу големи производители и специјализирани локални брендови. Првиот модел на пазарен пристап (карактеристичен на пример за Витаминка, Пекабеско, Бимилк, Прилепска пиварница, Кожувчанка...) се карактеризира со широка национална дистрибуција, со сопствено производство – дистрибутивна инфраструктура, долгорочни односи на соработка со трговските синџири на големо и мало, што им овозможува водење пофлексибилна и конкурентно ориентирана ценовна политика. Вториот модел на пазарен пристап е карактеристичен за малите или средни по големина производители, кои имаат цел да постигнат традиционално или премиум позиционирање на својот бренд (обично се забележува кај помали млекарници и производители на сирење, кашкавал, фирмите за месни преработки и производство на традиционална храна). Тие својата позиција на пазарот не ја остваруваат преку концептот на „најниска цена“, туку конкурентската предност ја градат врз рецептурата, локалното потекло на суровините, традиционалниот имиџ, автентичниот квалитет на производите и понудата на специјализирани производи со препознатлив квалитет.
Најсилна позиција имаат домашните компании што работат во сегментот на производство на млечни производи, месо и месни преработки, леб и бели печива, пиво и безалкохолни пијалаци, како и во сегментот на кондиторските производи, зачините и традиционалната храна. Кај овие производи, краткиот синџир на снабдување, географската близина до продажните објекти, потребата за редовно снабдување и приспособувањето до локалните навики позитивно влијаат врз конкурентската предност на домашните компании. Послаба е позицијата на домашните компании што работат во сегментот на производство на детергенти и средства за чистење, козметика и производи за лична хигиена, како и во еден дел од безалкохолните и енергетските пијалаци. Во овие сегменти увозните брендови се силно поддржани со големи маркетинг-буџети, а исто така, домашните увозници ги користат придобивките од регионалните економии на обемот и силната меѓународна препознатливост на брендовите.
Со кои предизвици најчесто се соочуваат преработувачките компании?
Предизвиците со кои се соочуваат преработувачките компании, особено компаниите што работат во прехранбената индустрија, се повеќестрани: почнувајќи од постојаниот пораст на трошоците за производство, високите трошоци за енергија, нестабилните цени на суровинската база, недостигот на работна сила, притисокот од трговските синџири, како и честите промени во административните ограничувања.
Преработувачките компании зависат од континуирано и стабилно снабдување со земјоделски и индустриски суровини. Цените и расположливоста на овие суровини се подложни на големи сезонски влијанија, предизвикани од лоши временски услови, слаб домашен принос, појава на болести кај животните, пораст на увозните цени, како и од транспортните нарушувања. За домашната преработувачка индустрија, значаен проблем претставува и недоволната поврзаност со земјоделското производство, како извор на суровини. Често пати, преработувачките компании се жалат на недоволна понуда на земјоделски производи согласно потребите на преработувачката индустрија, отсуство на долгорочни договори со земјоделските производители, нестандардизиран и нееднаков квалитет во производството. Поради тоа, овие компании се насочени кон увоз на овие суровини, што од друга страна ги зголемува влезните трошоци за производство на готовите производи. Овој проблем на недоволна поврзаност на преработувачките компании со домашното земјоделско производство и недостигот на квалитетна домашна суровинска база претставува силен производствен и конкурентски проблем. Затоа, во овој сегмент потребна е системска интервенција и координирана акција од сите актери вклучени во овој процес. Да се развие и примени нов модел на производство кој ќе ги интегрира овие процеси на производство и преработувачка на храна (од суровина до готов домашен производ), државата да го редефинира системот на субвенционирање и да обезбеди соодветна субвенционирана поддршка за земјоделските производители.
Преработувачката индустрија е енергетски интензивна индустриска гранка. Таа претставува значаен потрошувач на електрична енергија, гориво, гас и топлинска енергија. Во процесот на производство на храна не може едноставно да се направи прекин во термичката обработка на храната или да се запре процесот на ладење кога цената на енергијата е многу висока. Одржувањето на ладниот синџир или термичката обработка на храната е задолжителен услови за обезбедување безбедност и квалитет на финалниот производ. Во моментов мал број од домашните компании можат да применат мерки за управување со потрошувачката на електрична енергија и намалување на трошоците преку воведување нова технологија за производство или изградба на сопствени фотонапонски централи за производство на електрична енергија. Високите трошоци за енергија негативно влијаат врз цената на готовиот производ, а со тоа и врз конкурентноста во споредба со увезените производи, и се наметнува потреба од почесто менување на продажните цени.
Недостигот на работна сила и несоодветните квалификации на работниците претставуваа еден од најголемите предизвици за преработувачките компании. Недостигот на работници со соодветни технички и стручни знаења директно ја намалува продуктивноста и го ограничува потенцијалот за инвестиции, пораст и развој на компаниите. Проблемот дополнително се засилува поради континуираното иселување на работоспособното и висококвалификувано население, стареењето на постојната работна сила, намалениот интерес кај студентите и учениците за изучување на технолошките науки за производство на храна, за земјоделските науки и сточарството. На овие проблеми се надоврзуваат и зголемените барања за повисоки плати на работниците.
Преработувачките компании од FMCG-сегментот во голема мера зависат и од супермаркетите и големите трговски синџири. Ова е особено значаен предизвик за помалите производители кои немаат доволен обем на производство или силен и препознатлив бренд за да преговараат под еднакви услови.
Предизвици со кои се соочуваат преработувачките компании се и конкуренцијата на производи од увезени брендови, тешкотиите во финансирањето на инвестициите поврзани со воведувањето нови производствени линии, развојот на нови производи, управувањето со отпадот, трошоците поврзани со исполнувањето соодветни производствени стандарди за безбедност и квалитет на производите и сл. Овој проблем е особено карактеристичен за помалите компании кои, од една страна, немаат доволно сопствен капитал, а од друга страна, кредитното финансирање може да биде ограничено поради високите каматни стапки, барањата за поголемо обезбедување на кредитите, кратките рокови за отплата, како и зголемената неизвесност од повратот на инвестицијата.
Дали македонските производители успеваат да го зголемат присуството на странските пазари? Кои македонски производи имаат најголем извозен потенцијал во наредните години?
Успешниот настап на домашните компании на извозните пазари има позитивно влијание врз подобрата искористеност на производствените капацитети, искористување на ефектите од економијата на обемот (преку распределба на фиксните трошоци на поголем произведен обем на производите), ги надминуваат негативните ефекти од недоволната апсорпциона моќ на домашниот пазар, а со тоа ја зголемуваат пазарната отпорност, но исто така ја зајакнуваат и репутацијата на домашниот пазар. Успешниот извоз може индиректно да ја зајакне домашната позиција на брендот. Потрошувачот може да го перципира производот како поквалитетен кога знае дека тој се продава и на странски пазари.
Големите и етаблирани компании од преработувачката индустрија веќе се традиционално присутни на пазарите во земјите од Европската Унија, во земјите од ЦЕФТА-регионот, но значајно е дека ги има и на пазарите во Канада, САД и Австралија. Нивниот извоз во овие земји е стабилен, со постојан благ растечки тренд, што се должи на континуираните вложувања во развојот на асортиманот на производите, подобрувања во квалитетот на производите, пакувањето на производите и имплементирањето мерки за премиумизација на брендовите. Кога во нашиот извоз доминира готовиот производ (со повисок степен на финална обработка) во однос на извозот на суровини, корист добиваат и извозните компании и националната економија во целина. Затоа, и државата треба да работи на развој на мерки за поттикнување на извозот на готови производи. Во таа насока се и препораките што погоре ги споменав за јакнење на соработката меѓу домашното земјоделско производство и преработувачките компании.
Македонските производи со најголем извозен потенцијал на среден и на долг рок треба да се бараат во развојот на вино во шише и премиум дестилати, преработка на зеленчук, производство на кондиторски производи и грицки, смрзнат зеленчук и овошје, изработка на традиционални сирења и тврди млечни преработки (кашкавал), а тука може да се додадат и месните преработки, како и минералните води и пијалаци. Главната предност на овие производи се состои во географското потекло на суровините, изработката на производи по традиционални рецепти и секако постигнувањето повисока пазарна цена. Главни пречки во извозот на овие производи се силната конкуренција на извозните пазари, нестабилноста во обезбедувањето на домашната суровинска база, високо поставените стандарди за квалитет на извозните пазари (кои повеќе имаат улога на протекционистички мерки за заштита на нивното домашно производство отколку задоволување на критериумите за безбедност на храната).
Што е потребно за домашните брендови да станат попрепознатливи во регионот и во ЕУ?
За македонските брендови да станат препознатливи на извозните пазари, не е доволно само да се извезуваат и да бидат физички присутни во странските продавници. Потребно е да се премине кон стратегиско и системско градење брендови. Тоа подразбира да се постигне стабилен квалитет на производот, да се обезбеди современо и атрактивно пакување на производот, да се позиционира производот, да се обезбеди сигурна дистрибуција на производот и меѓународна заштита на брендот. Пазарите во земјите од Европската Унија и од регионот не треба да се третираат како целина. За секоја земја треба да се развие автентичен пристап на нејзиниот пазар, да се избере целната група на потрошувачи, да се одбере ценовниот интервал на производите, да се изберат продажните канали и да се дефинира начинот на комуникација со локалниот пазар. За секој бренд треба јасно да се одговори на следниве прашања: (i) За кого е наменет производот? (ii) Која потреба треба да ја задоволи? (iii) По што тој производ се разликува од конкурентските производи? Од одговорот на овие прашања зависи какво ќе биде пакувањето на производот, цената по која ќе се продава, начинот на кој ќе се дистрибуира и пораките со кои ќе се комуницира за производот со локалните потрошувачи. На пример, македонскиот ајвар може да се понуди или како евтин производ во етнички продавници или како традиционален македонски производ, или како производ без конзерванси, или како гурмански намаз подготвен по специјален традиционален рецепт, или како премиум производ од печени пиперки.
При извозот на домашните преработувачки компании потребно е да се направи избор на приоритетни пазари на кои ќе ги пласираат своите производи. Регионалните пазари нудат подобра можност за почетна интернационализација (слични вкусови и навики на потрошувачите, полесна комуникација за традиционалните производи поради помалите јазични и културни бариери, пониски транспортни трошоци и полесна препознатливост на дел од македонските брендови).
Компаниите не треба да го гледаат усогласувањето со европските стандарди само како административен трошок и бариера. Исполнувањето на стандардите треба да биде дел од ветувањето на брендот и потврда на квалитетот на брендот. Особено значајни се правилата на ЕУ за увоз на храна, каде што увезените производи треба да ги исполнат високите стандарди за безбедност, здравје на луѓето и животните и заштита на потрошувачите.
Пакувањето е еден од најважните медиум за комуникација со брендот. Пакувањето мора да биде визуелно современо, лесно читливо, различно од тоа на конкурентите, со јасни и разбирливи пораки напишани на локален јазик, усогласеност со локалните правила и со јасна ознака за потеклото на производот.
Македонските извозни компании на производи од FMCG-секторот мора да работат на развој на препознатлива и автентична приказна за македонското потекло на производот. Приказната мора да биде конкретна и убедлива, и да направи разлика со таа на конкурентските производи. Да се почитуваат правилата на ЕУ за географско означување на производот, со кои се штитат имињата на производите чии квалитет, репутација и карактеристики се тесно поврзани со местото на производство. За производите што се силно поврзани со определен регион, заштитеното географско потекло може да креира значајна конкурентска предност.
За успешен настап на извозните пазари, мора да се обезбеди континуитет во понудата на производот. Производот мора да стане достапен таму каде што целниот потрошувач редовно ќе може да го купува. Препознатливоста не се гради само преку рекламирање, туку и преку неговата редовна достапност. Затоа, извозните компании мора да работат на развој на силна и стабилна локална дистрибутивна мрежа на извозниот пазар.
Македонскиот извозен потенцијал на среден и долг рок лежи во производи со повисока додадена вредност, како вино во шише, преработки од овошје, зеленчук, млеко и месо, кондиторија и минерална вода. Клучни предности на овие производи се нивното географско потекло и традиционалните рецепти, и можноста за постигнување повисока пазарна цена.
Дали потрошувачите денес повеќе ги вреднуваат потеклото, квалитетот и одржливоста на производите?
Денес потрошувачите се информирани и покажуваат поголем интерес за квалитетот и потеклото на производот. Во изборот на производите што ќе ги купува, цената останува како најважен критериум за избор на производот. Но, сè повеќе при изборот на производите се зголемува улогата на квалитетот, вкусот, потеклото, трајноста и безбедноста на производот. Ова особено важи за потрошувачите кои се помалку чувствителни на промената на цената на производите.
Одржливоста како општествен концепт повеќе се перципира како очекувања што треба да ги исполнат компаниите, но сè уште има безначајно влијание врз однесувањето на потрошувачите при изборот и купувањето на производите. Потрошувачите се свесни и сакаат да користат поодржливи производи, но за жал, сè уште е мала нивната подготвеност да платат повисока цена за поодржлив производ.
Затоа македонските производители треба да го потенцираат провереното домашно потекло на производот, да обезбедат стабилен и докажан квалитет на производот и да обезбедат одржливост на производот по цена која потрошувачите ќе бидат спремни да ја платат.
Дали очекувате уделот на македонските брендови во потрошувачката кошничка да продолжи да расте? Во кои сегменти гледате најголем потенцијал за развој на домашните производи?
Очекувам позитивни трендови по ова прашање во иднина. Уделот на македонските брендови може умерено да расте во следните три до пет години. Но, порастот нема да биде рамномерен во сите категории на производи од FMCG-секторот. Најголем пораст очекувам да се оствари кај млечните производи, кај кондиторските производи, во сегментот на традиционалната и преработена храна, како и во делот кај понудата на премиум производите.
Најголемата предност што може да ја преточат во пораст домашните компании треба да ја бараат во свежината на производите и краткиот синџир на снабдување, во обезбедување локални и препознатливи вкусови. Останува императивот преку вложување во и развој на нови производи, стандардизација на квалитетот, развој на производи по прифатливи цени да ја подобруваат својата позиција на домашниот пазар. Конкуренцијата од увезените брендови останува како присутен императив, но тоа не значи дека домашните компании треба да се повлекуваат од борбата за домашниот пазар и потрошувач. Како што расте свесноста за значењето и придобивките од консумирањето на домашно произведените производи, така очекувам и нивниот удел во потрошувачката кошница на македонскиот потрошувач да расте. А за компаниите останува императивот овие очекувања да ги исполнат преку добар и стандарден квалитет на производите испорачани по фер и прифатливи пазарни цени.