За потребите на InStore, консултантите од „Инсајдер ИД“ специјално споделуваат дел од податоците од истражувањето Retail Spotlight посветено на трговските центри во Македонија. Проектот содржи две истражувања, тајни процени во три трговски центри во Скопје и теренско анкетирање на репрезентативен примерок од над 1.000 потрошувачи. За повеќе информации, контактирајте на info@insider.mk или +389 71 210 471.
Пишува: Борислава Мирчевска, виш истражувач, „Инсајдер ИД“, (borislava@insider.mk)
Бројот на трговски центри значително се зголеми во последната декада. Доколку при крајот на 2010 година во Скопје беа застапени два поголеми трговски, Градскиот трговски центар – Скопје и „Рамстор мол“, во 2025 година сликата е целосно различна. Од 2012 година кога почна со работа „Скопје сити мол“, до денес почнаа со работа „Скопје ист гејт“, „Дајмонд мол“, „Капитол мол“ и многу други локални кои значително ја зголемија понудата како за потрошувачите во вид на брендови и категории на производи, така и трговски простор. Тоа што е специфично е дека во последната декада и целокупното потрошувачко доживување во Македонија целосно се промени. Шопингот премина од потреба (кога беше присутен само ГТЦ – Скопје) за основни производи во целосно доживување кое ја инкорпорира потребата и дава сосема ново значење. Трговските центри сè повеќе вложуваат во настани и активности кои ќе дадат дополнителна вредност за посетителите и ќе ги „натераат“ да потрошат што повеќе од своето слободно време кај нив. Целта веќе не е потрошувачот да дојде да го купи производот и да го напушти трговскиот, туку „да заборави на времето“ додека е на шопинг.
Од компаниски аспект се забележливи две главни промени. Странските познати брендови, кои не беа присутни до крајот на 2010 година, добија трговски простор кој ги задоволува нивните барања. Исто така, домашните македонски компании почнаа да ги осовременуваат маркетингот и понудата за да ги задоволат зголемените барања на потрошувачите. Конкурирањето на домашните компании со интернационалните даде нова димензија и потреба за унапредување на работењето, што овозможи креирање на неколку домашни компании кои можат да конкурираат на интернационални пазари. Тоа што е сигурно е дека со отворањето на трговските центри целосно се промени релјефот за малопродажба и се даде едно ново повисоко ниво на доживување, од кое сите учесници имаат бенефит.
Каква е перцепцијата на потрошувачите?
Трговскиот центар кој ја поседува најголемата препознатливост има најголема веројатност дека ќе биде и првата локација каде што потрошувачите ќе го извршат својот шопинг. Анализата на препознатливоста на трговските центри во земјава покажува дека конкуренцијата, особено надвор, е ограничена пред сè поради ниската понуда. Сепак, концентрацијата на пазарот во Скопје укажува на можност за потенцијален пораст и зголемување на препознатливоста на трговските центри надвор од главниот град, односно понуда на дополнителни локации.
Иако бројот на трговски центри расте и во последните неколку години сведочиме на експанзија во сегментот за малопродажба, анализите покажуваат дека конкуренцијата согласно „свеста“ на потрошувачот е концентрирана кај најголемите трговски центри во државата. Најголем дел од потрошувачите ги поврзуваат своите први асоцијации со неколку поголеми трговски центри во главниот град, што посочува на стабилни и веќе воспоставени пазарни позиции.
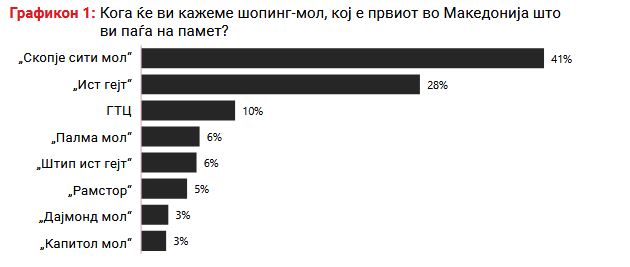
Според резултатите од истражувањето „Retail Spotlight“ на „Инсајдер ИД“, четири од десет потрошувачи како прва асоцијација го наведуваат „Скопје сити мол“, кој има највисоко ниво на препознатливост. На втората позиција е „Скопје ист гејт“ со 28% препознатливост, додека на третата позиција се позиционира ГТЦ со приближно 10% препознатливост. Ваквата распределба посочува дека перцепцијата на потрошувачот е доминирана од трговски центри лоцирани во главниот град (според речиси 90%) и покрај тоа што еден од наведените центри е всушност најстариот во државата и не бележи значајно унапредување од маркетинг и комерцијален аспект во последната декада.
Особено е интересно што три од трговските центри што се лоцирани во Скопје („Рамстор мол“, „Дајмонд мол“ и „Капитол мол“) имаат значајно пониска препознатливост и речиси идентично учество меѓу 3% и 5%, што посочува на слично влијание врз потрошувачите и отвора простор за конкурентност меѓу оваа група на трговски центри. Кога се анализира конкуренцијата надвор од Скопје, регионалните трговски центри како „Палма мол“ -Тетово, „Штип ист гејт“ заеднички заземаат околу 12%, согласно ниво на препознатливост кај потрошувачите. Повеќе на графикон 1.
Перцепција за карактеристиките на трговските центри како стратегиски индикатор
Подетално разбирање како потрошувачите ги доживуваат различните аспекти на искуството при пазарење претставува суштинска вредност во процесот на креирање план и стратегија за унапредување на пазарната позиција. Просечните оцени за различните карактеристики на трговските центри согласно размислувањето на потрошувачите (засновано на минати шопинг-искуства) овозможуваат идентификување на силните и слабите страни. Податоците овозможуваат дефинирање на простор за подобрување (во споредба со прикажаниот генерален просек) и креирање стратегии за подобрување на потрошувачкото искуство, кои се засноваат на реално искуство и фидбек од потрошувачите.
Доколку податоците за генерално просечното ниво на задоволство се споредат со просечното задоволство на ниво на трговски центар, менаџерите можат да направат акционен план за промени во послабите сегменти, при споредба со пазарниот просек. Тоа може да биде тесно поврзано и со работата на маркетинг-секторот, односно креирање стратегии кои се фокусираат на промоција на силните страни на трговскиот центар, што би предизвикало оптимизација на трошоците за рекламирање преку истакнување на конкурентската предност.
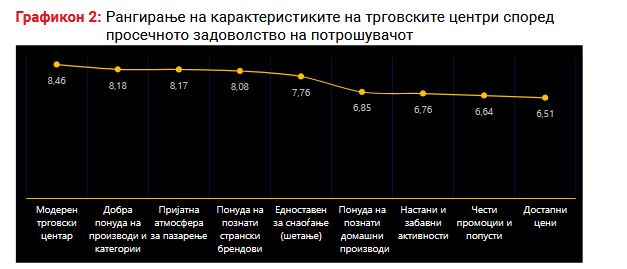
Карактеристиките на трговските центри се оценети на скала од 1 до 10, каде што се дефинира нивото на согласност поврзано со различните карактеристики што се анализираат. Според користената скала, оцена 1 - целосно не се согласувам, додека, пак, оцена 10 - целосно се согласувам. Сите просечни оцени под 5,00 посочуваат на постоење значаен простор за подобрување. Значењето на нумеричките вредности се толкува на следниот начин: оцена од 1 до 3 = несогласност (негативна зона), оцена од 4 до 7 = неутрална зона (потрошувачот нема јасно развиено размислување или перцепција) и оцена од 8 до 10 = согласност (позитивна зона). Повеќе на графикон 2.
Модерен изглед и пријатна атмосфера како јаки страни
Потрошувачите највисоко ја оценуваат модерноста на трговските центри со просечна оцена од 8,46, што значи дека визуелниот изглед, архитектурата и организацијата на просторот се значаен фактор во нивното искуство. Следна карактеристика која предизвикува високо задоволство кај потрошувачите е пријатната атмосфера за пазарење (8,17), што ја потврдува важноста на комфорот и пријатноста на просторот во создавањето позитивен впечаток.
Домашните брендови како неискористен потенцијал
Во однос на перцепцијата на понудата на производи и категории, особено во изразени услови и унапредувања поврзани со електронското купување, трговските центри остваруваат високо позитивно задоволство (8,18), што покажува дека потрошувачите ја ценат разновидноста. Исто така, понудата на странските брендови е рангирана со 8,08, што ја нагласува нивната привлечност.
Меѓутоа, од друга страна, домашните брендови добиваат значајно послаба оцена (6,85) што посочува на умерено ниво на задоволство. Пониското задоволство од анализираниот аспект претставува сигнал за неискористен потенцијал, односно потрошувачите не дека се незадоволни, туку имаат повисоки очекувања во тој сегмент. Тоа отвора простор за поголема видливост, поквалитетен асортиман и подобро позиционирање на домашните брендови во трговските центри.
Промоции и попусти како мотиватор за купување
Кога станува збор за ценовната достапност, потрошувачкото задоволство е на ниво од 6,51, што може да посочува на перцепција дека цените се повисоки од очекувано и/или на недоволна флексибилност кога се работи за промоции/попусти (тие се оценети со 6,64). Денес, потрошувачите не го избираат трговскиот центар само според понудата, туку и според перцепцијата на вредност, односно колку често има можност за заштеда, нови искуства или дополнителна добивка при пазарење. Во таа насока, почести и целно насочени тематски промоции (на пр., сезонски викенди, семејни попусти, локални бренд-недели) би можеле да создадат повисоко чувство на динамика и ангажираност кај купувачите.
Потреба за додадена вредност во потрошувачкото искуство
Според генералната анализа, еден од најниско оценетите аспекти се настаните и забавните активности, со просечно задоволство од 6,76, што посочува на умерено задоволство, но значителен потенцијал за подобрување во понудата. Според ова, потрошувачите имаат повисоки очекувања, односно имаат потреба да добијат повеќе од класично пазарење.
Согласно претходното, клучна препорака за идната развојна насока на трговските центри е одржување на модерниот имиџ и комфор при пазарењето, паралелно со стратешки активности за зајакнување на локалната понуда, зголемување на вредноста за потрошувачите преку промоции и создавање подинамична и интерактивна атмосфера во трговските центри.
Како потрошувачите ја споредуваат домашната понуда со таа од соседството?
Иако трговските центри во Македонија во последната деценија направија големи чекори во насока на модернизација и интернационализација на понудата, конкуренцијата од блиските регионални пазари сè уште бележи изразено позитивна перцепција кај потрошувачите. Значителен дел од потрошувачите ја перципираат трговската понуда надвор од Македонија како посилна и поконкурентна.
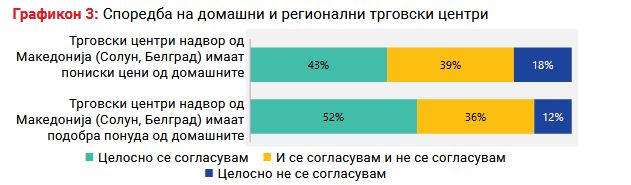
Генерално, 43% од потрошувачите целосно се согласуваат дека трговските центри во Солун и во Белград имаат пониски цени во споредба со домашните, додека уште 39% изјавиле дека делумно се согласуваат со ова тврдење (графикон 3). Кога станува збор за асортиманот и разновидноста на производите, перцепцијата е уште поизразена. Според податоците, 52% од потрошувачите целосно се согласуваат дека трговските центри во Солун и во Белград нудат подобра понуда од домашните. Овие податоци потврдуваат уште еднаш дека домашните трговски центри треба да се стремат кон повисок квалитет и разновидност на понудата придружено со поатрактивни цени, за да ги задржат вниманието и довербата на домашните посетители.