Финансиски показатели на фармацевтски сектор во Македонија
И покрај континуираниот пораст на приходите и добивката, анализата на 829 компании открива стагнација на профитабилноста, зголемен притисок врз ликвидноста и структурна концентрација на вредноста
Анализата на 829 компании од фармацевтскиот сектор покажува континуиран пораст на клучните финансиски показатели, но и јасни сигнали за концентрација и ризик во одредени сегменти.
Аналитичкиот тим на „Бизнис Мрежа“ направи пресек на 829 правни субјекти од фармацевтскиот сектор, опфатени во три клучни сегменти: аптеки и малопродажба, големопродажба на фармацевтски и медицински производи и производство. Анализата покажува сектор со стабилен пораст на приходите и добивката, но и јасна концентрација на финансиската моќ кај неколку големи компании. Во 2025 година секторот генерира 95,96 милијарди денари приходи и 5,49 милијарди денари добивка, што е пораст од 39,3% кај приходите и 32,7% кај добивката во споредба со 2022 година.
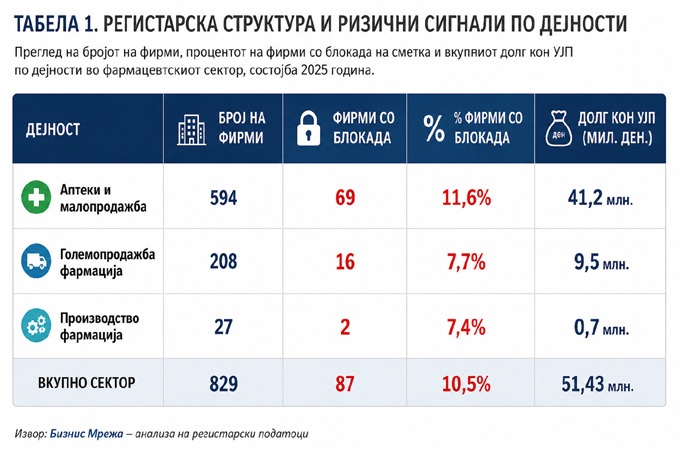
Паралелно со порастот, ризичниот профил не е занемарлив. Вкупно 87 компании (табела 1) имаат блокирана сметка, односно 10,5% од регистрираните субјекти во анализираните дејности. Најголем апсолутен ризик е кај аптеките и малопродажбата, каде што 69 компании се со блокада, а вкупниот евидентиран долг кон УЈП изнесува 41,25 милиони денари. Вкупниот долг кон УЈП во секторот е 51,43 милиони денари.
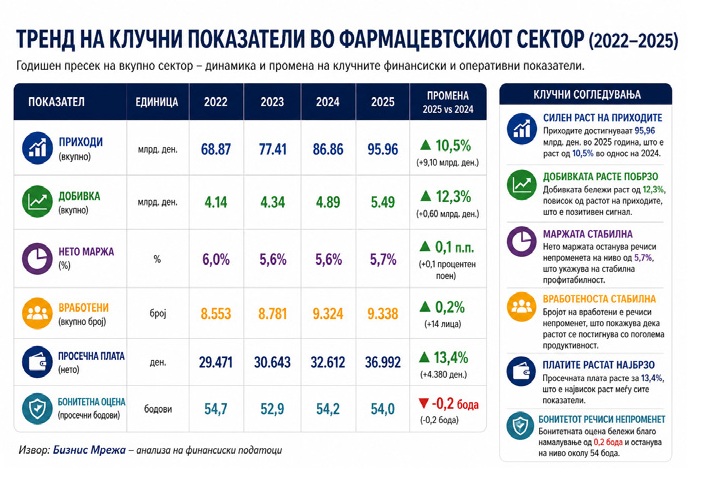
Во споредба со 2024 година, фармацевтскиот сектор во 2025 продолжува со стабилен пораст, но структурата на тој пораст покажува ограничено подобрување на ефикасноста. Вкупните приходи се зголемуваат од 86,86 милијарди на 95,96 милијарди денари, што претставува пораст од 10,5%. Добивката расте од 4,89 на 5,49 милијарди денари, односно побрз пораст од 12,3%, што на прв поглед е позитивен сигнал (табела 2).
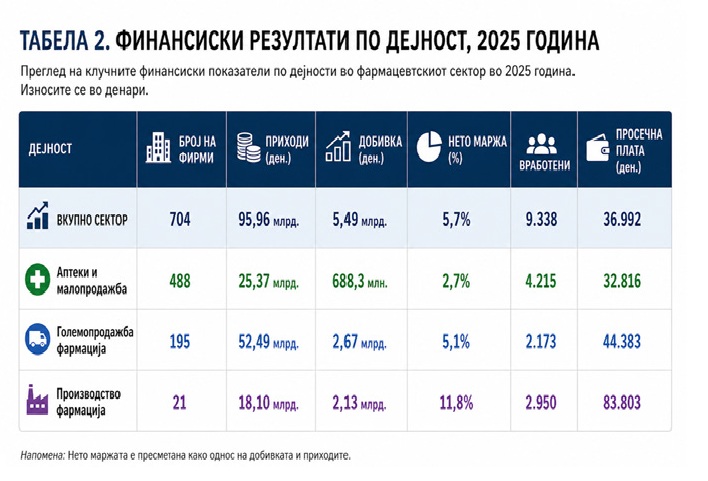
Сепак, и покрај побрзиот пораст на добивката во однос на приходите, нето-маржата останува речиси непроменета, со минимално зголемување од 5,6% на 5,7%, односно само +0,1 процентен поен. Ова јасно укажува дека подобрувањето на профитабилноста е ограничено и дека најголемиот дел од порастот доаѓа од зголемен обем, а не од структурна ефикасност или оптимизација на трошоците.
Кај вработеноста, секторот покажува стагнација. Бројот на вработени порасте минимално од 9.324 на 9.338 лица, што е зголемување од само 0,2%. Ова значи дека порастот на приходите од над 10% се постигнува без значајно ново вработување, што упатува на зголемена продуктивност по вработен и поголема искористеност на постојните капацитети.
Од друга страна, просечната плата бележи најсилен пораст од сите показатели – од 32.612 на 36.992 денари, односно +13,4%. Овој пораст е повисок и од порастот на приходите и од порастот на добивката, што директно укажува на зголемен притисок врз трошоците за работна сила. Доколку овој тренд продолжи, може да има негативно влијание врз идната профитабилност, особено кај сегментите со пониски маржи.
Бонитетната оцена останува речиси непроменета, со благо намалување од 54,2 на 54,0 бодови (-0,2 поени), што значи дека и покрај порастот на приходите и добивката, ризичниот профил на секторот не покажува подобрување. Ова е клучен сигнал дека финансискиот пораст не се претвора автоматски во поголема стабилност и сигурност кај компаниите.
Заклучно, 2025 година го потврдува трендот на пораст на фармацевтскиот сектор, но анализата открива важна структурна поента: порастот е доминантно волуменски, а не ефикасен. Приходите се зголемени за 10,5%, добивката за 12,3%, но маржата останува речиси непроменета, вработеноста стагнира, а платите порастат најбрзо. Ова создава јасен притисок врз идната профитабилност и укажува дека за донесување квалитетни деловни одлуки, не е доволно да се следи само порастот, туку и неговата структура, односно од каде доаѓа и колку е одржлив (слика: Тренд на клучни показатели во фарамцевтскиот сектор).
Анализата на медијаната на денови на наплата на побарувања и плаќање на обврски открива значајни промени во начинот на управување со обртниот капитал во фармацевтскиот сектор во периодот 2022–2025 година (слика: Медијана денови за наплата на побарувањата и плаќање на обврски).
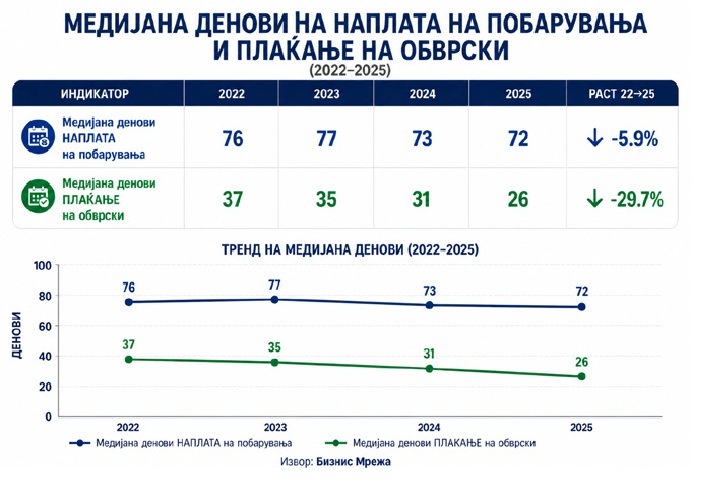
Најизразена промена се забележува кај плаќањето на обврските, каде што медијаната се намалува од 37 на 26 дена, односно за 29,7%. Ова укажува на значително забрзување на сервисирањето на обврските кон добавувачите, што може да се интерпретира како подобрена финансиска дисциплина, но и како резултат на зголемен притисок од пазарот и пократки договорни рокови.
Од друга страна, наплатата на побарувањата покажува многу поблага промена. Медијаната се намалува од 76 на 72 дена, односно за 5,9%, што укажува дека компаниите не успеваат со иста динамика да ја подобрат ефикасноста во наплатата од своите клиенти.
Клучниот однос меѓу овие два индикатори покажува дека јазот меѓу наплатата и плаќањето значително се зголемува. Во 2022 година разликата изнесуваше 39 дена, додека во 2025 година се зголемува на 46 дена, но суштинскиот тренд е јасен: компаниите плаќаат значително побрзо, додека наплатата не се подобрува со исто темпо.
Ова има директни импликации врз ликвидноста. Намалувањето на деновите на плаќање, без пропорционално подобрување на наплатата, значи дека компаниите побрзо ги отпуштаат средствата од своите сметки, што го зголемува притисокот врз готовинскиот тек. Со други зборови, дел од ликвидносната предност што секторот ја имал во минатото постепено се намалува.
Дополнително, кога овој тренд ќе се стави во контекст со порастот на приходите, станува јасно дека секторот порасте по обем, но управувањето со паричните текови станува покритично. Поголеми приходи значат и поголеми побарувања, а ако тие не се наплатуваат побрзо, се зголемува врзаноста на средства во обртниот капитал.
Фармацевтскиот сектор во Македонија покажува подобрување во дисциплината на плаќање, но не и во наплатата. Ова создава структурен притисок врз ликвидноста и ја нагласува потребата од поактивно управување со побарувањата како клучен фактор за одржлив пораст во наредниот период.
Заклучно, фармацевтскиот сектор во Македонија влегува во 2026 година со стабилна и порастечка финансиска основа, но и со јасни структурни предизвици. Приходите и добивката бележат континуиран пораст, што укажува на силна побарувачка и развиен пазар, но анализата открива дека тој не е рамномерно распределен и не секогаш се претвора во поголема ефикасност.
Профитабилноста останува релативно стабилна, без значајни подобрувања, што покажува дека зголемениот обем на активности е придружен со пораст на трошоците. Истовремено, зголемувањето на платите го надминува порастот на вработеноста, што создава дополнителен притисок врз маржите, особено кај сегментите со пониска профитабилност.
Од аспект на ликвидност, секторот покажува двоен тренд. Компаниите стануваат поефикасни во плаќањето на обврските, но наплатата на побарувањата не се подобрува со иста динамика. Ова води кон постепено намалување на ликвидносната предност и зголемена потреба од активно управување со обртниот капитал.
Дополнително, ризичните сигнали, како што се блокираните сметки и обврските кон УЈП, укажуваат дека дел од компаниите и понатаму се соочуваат со финансиски притисоци, особено во малопродажниот сегмент.
Суштински, анализата покажува дека зад агрегатниот пораст постои понијансирана слика: неколку големи и ефикасни компании ја носат најголемата вредност, додека преостанатиот дел од пазарот функционира во услови на повисока конкуренција, пониски маржи и поголем ликвидносен притисок.
Во таков контекст, за носење квалитетни деловни одлуки, клучно е да не се следат само трендовите на пораст, туку и структурата на тој пораст, односно профитабилноста, ликвидноста и ризикот на ниво на сегменти и поединечни компании.
Бизнис Мрежа - платформа за деловна интелигенција
Бизнис Мрежа е водечка платформа за деловна интелигенција во Македонија, која повеќе од 12 години им помага на компаниите да носат паметни и сигурни деловни одлуки. Денес, над 2.000 компании секојдневно ја користат како извор на проверени информации и аналитика.
Платформата располага со најширока и најобемна база на податоци за сите компании во Македонија, со историски податоци и трендови во период подолг од 20 години. Ова овозможува длабинска анализа не само на тековната состојба, туку и на развојот и ризикот на компаниите со текот на времето.
Преку напредни аналитички алатки, бонитетни оцени и детални извештаи, Бизнис Мрежа ги трансформира податоците во конкретна деловна интелигенција, со што клиентите добиваат јасна предност при донесувањето одлуки.